Banche territoriali
Digitalizzare i servizi preservando relazione locale, identità e governo del cliente.
Approfondisci lo scenario
Il sito dedicato a Tinaba di Banca Profilo è su tinaba.bancaprofilo.it.
Scenari concreti
Pagamenti internazionali, investimento digitale e denaro condiviso: tre ambiti in cui la piattaforma incontra esigenze e modelli diversi.
A chi parla
Tre contesti per leggere il potenziale di un canale digitale modulare.
Digitalizzare i servizi preservando relazione locale, identità e governo del cliente.
Approfondisci lo scenarioIntegrare investimenti, protezione e servizi premium in un’esperienza digitale curata.
Approfondisci i serviziComporre conto, pagamenti, carte e servizi finanziari in un canale riconoscibile e scalabile.
Approfondisci il modello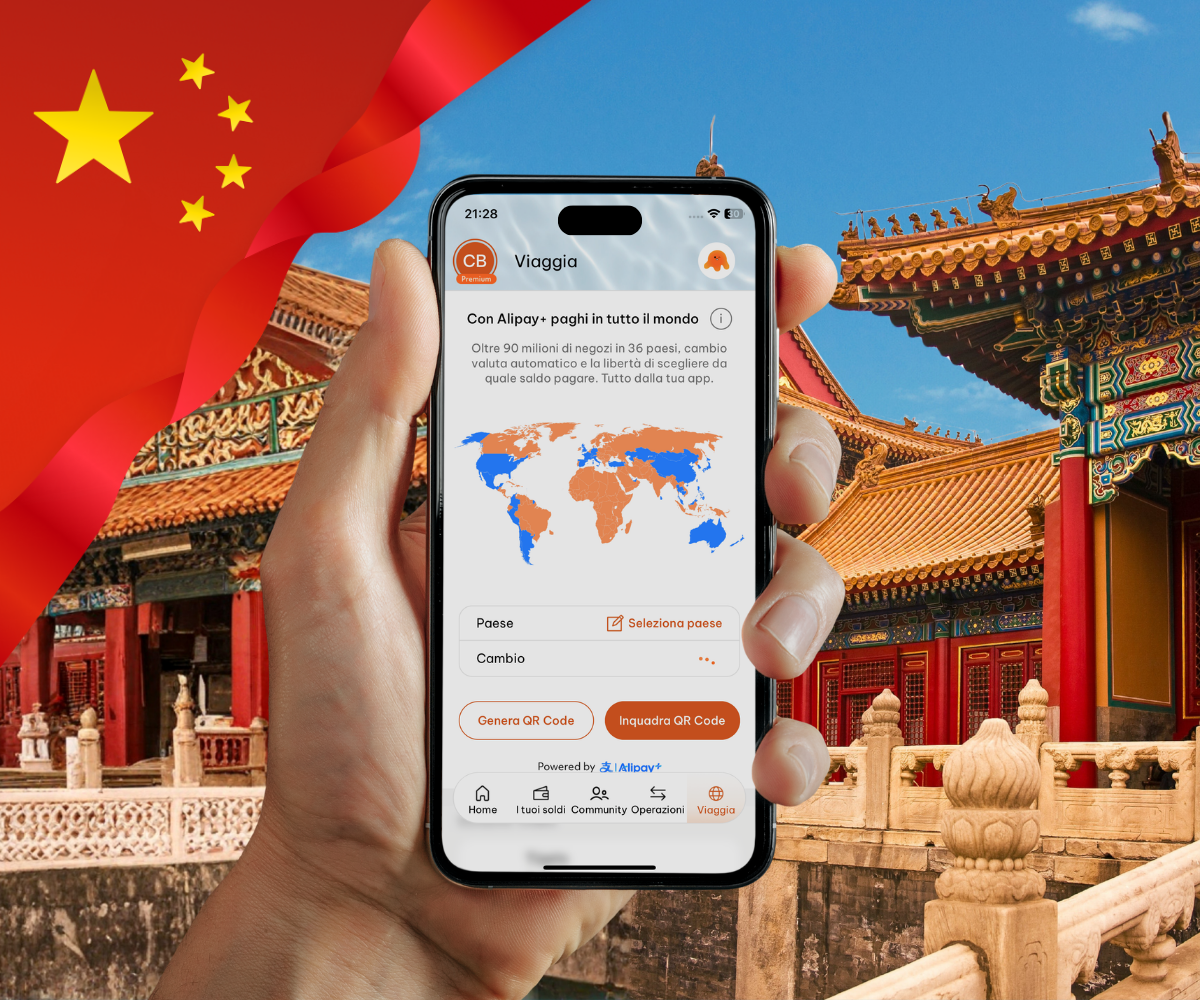
Pagamenti · Partnership
L’integrazione con Alipay+ ha aperto a Tinaba un caso d’uso internazionale: pagare dall’app in contesti esteri, con un’esperienza in euro e senza dover adottare un nuovo canale locale.
Per la banca, partnership di questo tipo estendono l’utilità del wallet e rendono il pagamento un punto di contatto con nuovi ecosistemi.
Esplora un modello di partnership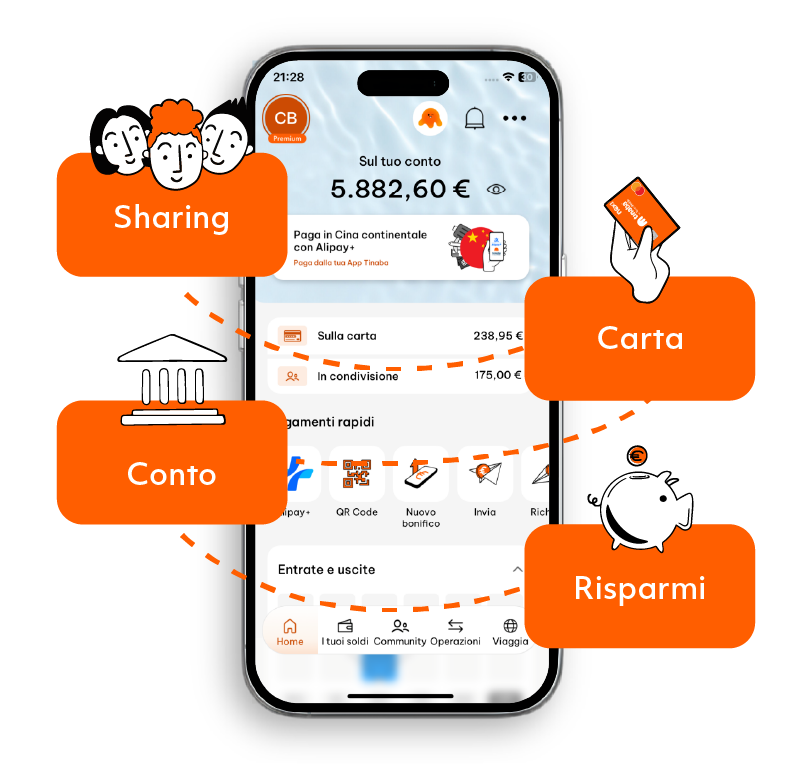
Investimenti · Personalizzazione
Attraverso la tecnologia Tinaba, Banca Profilo abilita percorsi digitali di investimento e robo advisory, dalla definizione dell’obiettivo al monitoraggio, con informazioni comprensibili e un’interazione coerente con il resto dell’app.
L’integrazione di competenze specialistiche e modelli quantitativi arricchisce il servizio, lasciando alla banca il governo dell’offerta, dei processi e del rapporto con il cliente.
Approfondisci il servizio di investimento
P2P · Community
Gruppi, raccolte, crowdfunding e casse comuni trasformano il trasferimento di denaro in un’esperienza sociale: più semplice da avviare, più chiara da seguire, più naturale da chiudere.
È un esempio di come un servizio digitale possa partire da un gesto quotidiano e diventare una relazione continuativa con il brand bancario.
Approfondisci il servizio di denaro condivisoIl metodo Tinaba
Ogni progetto parte da un bisogno riconoscibile, collega journey e sistemi e definisce i presidi necessari. Il risultato entra nella roadmap della banca come servizio evolutivo, non come funzione isolata.
Approfondisci il modello di adozione